最近、資産運用について調べ始めると「結局、債券って必要なの?」という疑問、一度はぶつかりますよね。特に株式市場が盛り上がっている時期だと、わざわざ債券を持つ意味があるのか迷ってしまう気持ち、すごくよく分かります。
私も最初は「リターンが低いなら株だけでいいじゃん!」と思っていました。でも、長く投資を続ける中で、債券が持つ「守り」の力に何度も救われてきたんです。
今回は、先進国債券インデックスが必要かどうか、その判断基準を皆さんと一緒に整理していきたいと思います。
この記事のポイント
- 先進国債券は「資産の安定剤」として機能する
- 株式100%は暴落時に精神的な負担が非常に大きい
- 金利や為替の影響を理解することが運用継続のコツ
- 自分のリスク許容度に合わせて配分を決めるのが重要
先進国債券インデックスが必要か迷ったときに知っておきたい基本知識
債券をポートフォリオへ組み入れる役割は、投資の目的や期間、他に保有している資産、許容できる値動きによって異なります。「守りの資産」という呼び方だけで必要性を決めず、どのリスクを取り、資産全体へどう影響するかを確認しましょう。
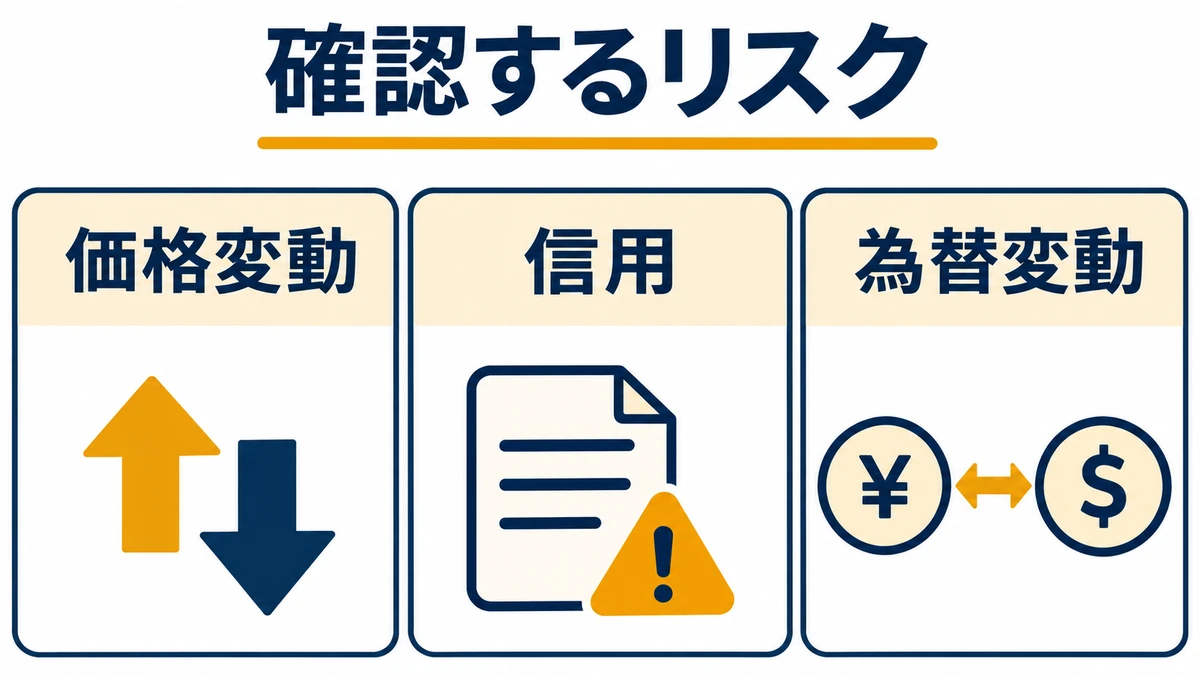
債券は、発行体の国や企業が、決められた条件で利息や償還金を支払うと約束して発行するものです。先進国債券インデックスファンドは、対象指数への連動を目指して複数の債券などへ分散投資します。ただし、発行体が約束どおり支払えない場合もあります。投資信託の元本・利回りは保証されず、価格・信用・為替変動などで損失が生じる可能性があります。資産運用業協会のリスク解説を参考に、商品ごとの目論見書で投資対象とリスクを確認してください。
資産運用で先進国債券インデックスが必要か悩む理由
なぜ多くの方が「債券は不要かも」と感じるのでしょうか。それは、世界的な株高局面において、株式のリターンと比較して債券のリターンがどうしても見劣りしてしまうからですよね。「株だけで運用する方が資産が増えるのでは?」という疑問は、今の市場環境を考えれば非常に自然で賢明な反応です。実際、右肩上がりの相場では株式100%が最強に見えるものです。
しかし、投資は一度きりのイベントではなく、何十年と続く「マラソン」です。途中で退場しないためには、資産の変動幅をコントロールする手段が欠かせません。例えば、数年おきに訪れる急激な市場の冷え込みに直面したとき、株式だけだと資産がゴロっと目減りして、精神的に耐えられなくなる方は少なくありません。そこで債券という「クッション」を挟んでおくことで、マイナスの幅を小さくし、「これならまだ大丈夫」と長期投資を継続する力を養うことができるのです。
自分にとっての適正なリスクを知ることは、投資で失敗しないための第一歩です。債券があることで、暴落時にパニック売りを防げるなら、それは目に見えない「安心代」を払っているのと同じこと。長期で見たとき、資産の回復力や精神の安定を支える強い味方になってくれるはずですよ。
先進国債券インデックスの仕組みをわかりやすく解説
先進国債券インデックスとは、日本を除く世界の主要国の国債などをまとめてパッケージにした投資信託のことです。これ一本で、アメリカやドイツ、フランスといった経済基盤がしっかりした国々に貸し出し(=投資)ができるんです。代表的な指数として「FTSE世界国債インデックス(除く日本)」などが有名ですね。リスクを抑えつつ、世界経済の成長を債券側から取り込める仕組みになっています。
先進国債券インデックスファンドは、対象指数に応じた国・債券へ分散投資する商品です。対象国、日本を含むか、為替ヘッジの有無などは商品ごとに確認します。「先進国」という呼び方だけで安全性を保証するものではありません。
商品ごとの投資方針とリスクは、例えば大和アセットマネジメントのiFree外国債券インデックス交付目論見書(PDF)で確認できます。価格変動・信用・為替変動などのリスクがあり、先進国の債券でも元本や収益は保証されません。
この仕組みの素晴らしいところは、個別の国債を自分で選ぶ手間が一切ない点です。本来、海外の債券を買うには複雑な手続きが必要ですが、インデックスファンドなら証券会社の画面でボタンを押すだけ。複数の国の債券がバランスよく組み込まれているため、特定の国の経済状況が悪化しても、他の国々がカバーし合ってくれるという「守りの分散」が自然と効いているんですよ。初心者の方でも、低コストで世界規模の債券分散投資をすぐにスタートできるのが大きな魅力ですね。
株式中心のポートフォリオに債券を混ぜるメリット
債券を混ぜることで、株価が大きく下がった時のクッションになります。
低コストで手軽に分散投資を始める方法
では、具体的に「自分には必要かな?」と判断するための基準をチェックしていきましょう。ライフスタイルや年齢、性格によって最適な答えは異なります。例えば、投資を始めたばかりで相場の変動にまだ慣れていない方や、数年後に住宅購入や教育資金など、まとまったお金を使う予定がある方にとっては、債券を組み込むメリットは特に大きくなります。
逆に、投資期間が20年以上と非常に長く、多少の暴落があっても「安く買えるチャンス」と割り切れる強気な方なら、株式100%でも耐えられるかもしれません。まずは、自分の性格を「リスクを取って攻めたい派」か「じわじわと着実に増やしたい派」か、一度立ち止まって考えてみてくださいね。無理のない範囲で、自分だけの「心地よいポートフォリオ」を見つけることが、資産運用の継続には一番大切です。
安定的な資産形成とリスク許容度の関係
自分のリスク許容度を知ることが、長く投資を続ける近道です。
為替ヘッジの有無で変わる投資戦略の考え方
為替ヘッジとは、外貨投資に伴う円高リスクを抑える手法のことですが、これには一長一短があります。ヘッジありの場合は為替の影響を抑えられますが、ヘッジコストがかかるため実質利回りが低下することも。一方、ヘッジなしはコストがかからない分、円安時には資産価値が底上げされるメリットがありますが、逆に急激な円高局面では資産が目減りするドキドキ感も味わいます。
多くの個人投資家は、長期運用のトータルバランスを考えて「為替ヘッジなし」のタイプを選ぶことが多いですね。これは為替の変動を、リスクというよりは「世界通貨への分散投資」として受け入れる考え方です。結局のところ、為替ヘッジの有無を気にしすぎて投資が止まってしまうのが一番の損失。まずはシンプルに「為替の影響も含めてリスクを少し分散する」というスタンスで、コツコツ積み立てるのが成功への近道ですよ。