ゆうちょ銀行の金利引き上げは、2026年11月9日(月)からです。通常貯金は年0.400%から年0.500%へ上がり、すでに預けてある残高にも同日以降の新金利が適用されます。
一方、預入済みの定期貯金や定額貯金が、11月9日に一斉に新金利へ切り替わるわけではありません。公式FAQでは、預入時の利率を引き続き適用すると説明しています。金利のニュースを見て預け替えを考える前に、まず自分の貯金がどちらに当たるかを確認しましょう。
この記事は2026年11月6日夜に確認した公式情報を基に、変更内容と既存の貯金への影響を整理しています。金利比較に使う数字は、改定前と改定後を区別して読む必要があります。
- 通常貯金の新金利が適用される日
- 預入済みの定期・定額貯金がすぐには上がらない理由
- 比較記事に載った金利の基準日を見分ける方法
- 預け替え前に確認する満期と中途払い戻しの条件
11月9日に変わる金利と預入済みのお金の扱い
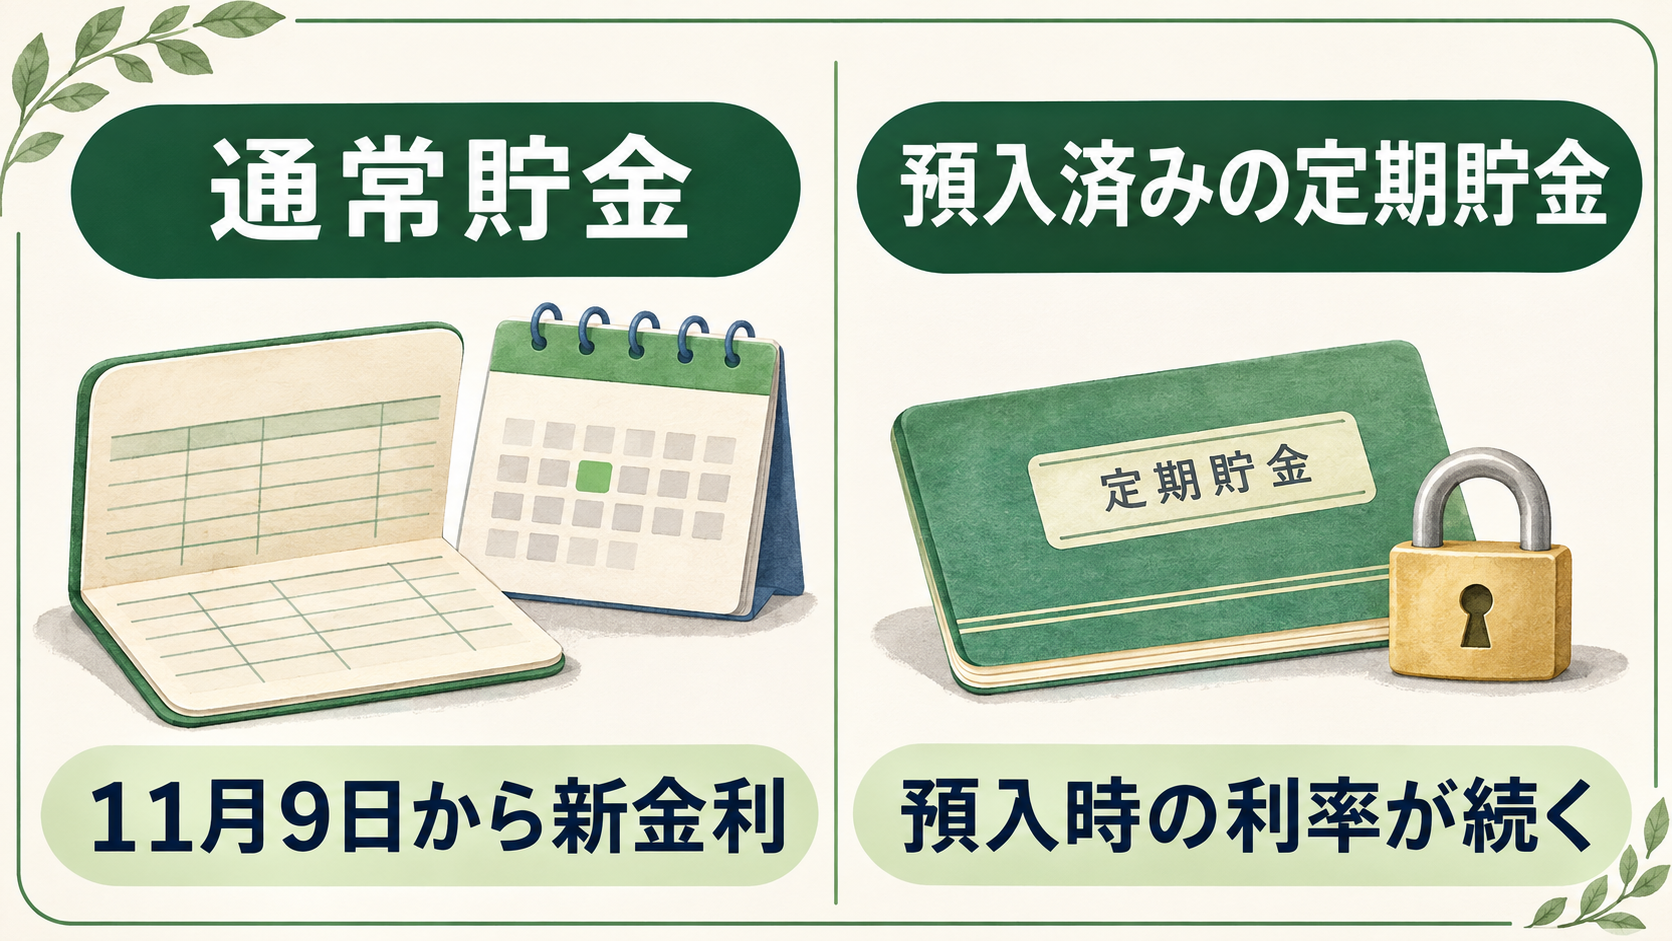
通常貯金は年0.500%へ
ゆうちょ銀行の金利引き上げのお知らせでは、通常貯金と通常貯蓄貯金の金利を年0.400%から年0.500%へ変更するとしています。差は0.100ポイントです。通常貯蓄貯金は新規受付を終了している商品ですが、すでに利用中の人は引き続き利用できます。
通常貯金などは日々利子を計算するため、11月9日以降の分に新しい金利が使われます。11月8日までの期間まで新金利でさかのぼって計算するという意味ではありません。また、年0.500%は1年当たりの利率で、改定日に残高の0.500%がまとめて入金されるわけでもありません。
定期・定額貯金は新規預入と既存分を分ける
金利引き上げに関する公式FAQでは、定期貯金の引き上げ幅を0.100〜0.200ポイント、定額貯金を0.100〜0.150ポイントと案内しています。期間によって幅が異なるので、どの商品にも一律で同じ数字を足すことはできません。
| 貯金の状態 | 11月9日以降の扱い |
|---|---|
| すでに預けてある通常貯金・通常貯蓄貯金 | 同日以降は引き上げ後の金利を適用 |
| すでに預けてある定期貯金・定額貯金 | 預入時の利率を引き続き適用 |
| 定期貯金を満期時に自動継続する場合 | 継続日時点の利率を適用 |
| 新たに定期貯金・定額貯金へ預ける場合 | 預入日と期間に対応する金利を確認 |
例えば、満期がまだ先の定期貯金を持っている人と、11月9日以降に満期を迎えて自動継続する人とでは扱いが違います。「ゆうちょの金利が上がる」という見出しだけでは、自分の契約にいつ反映されるかまでは判断できません。
通帳や契約内容で、商品名、預入日、満期日、自動継続の設定を順に確認すると、自分に関係する行を選びやすくなります。定額貯金と定期貯金も別の商品なので、名前を省略せずに照合することが大切です。
定期貯金を比べる前に確認したい3つのこと
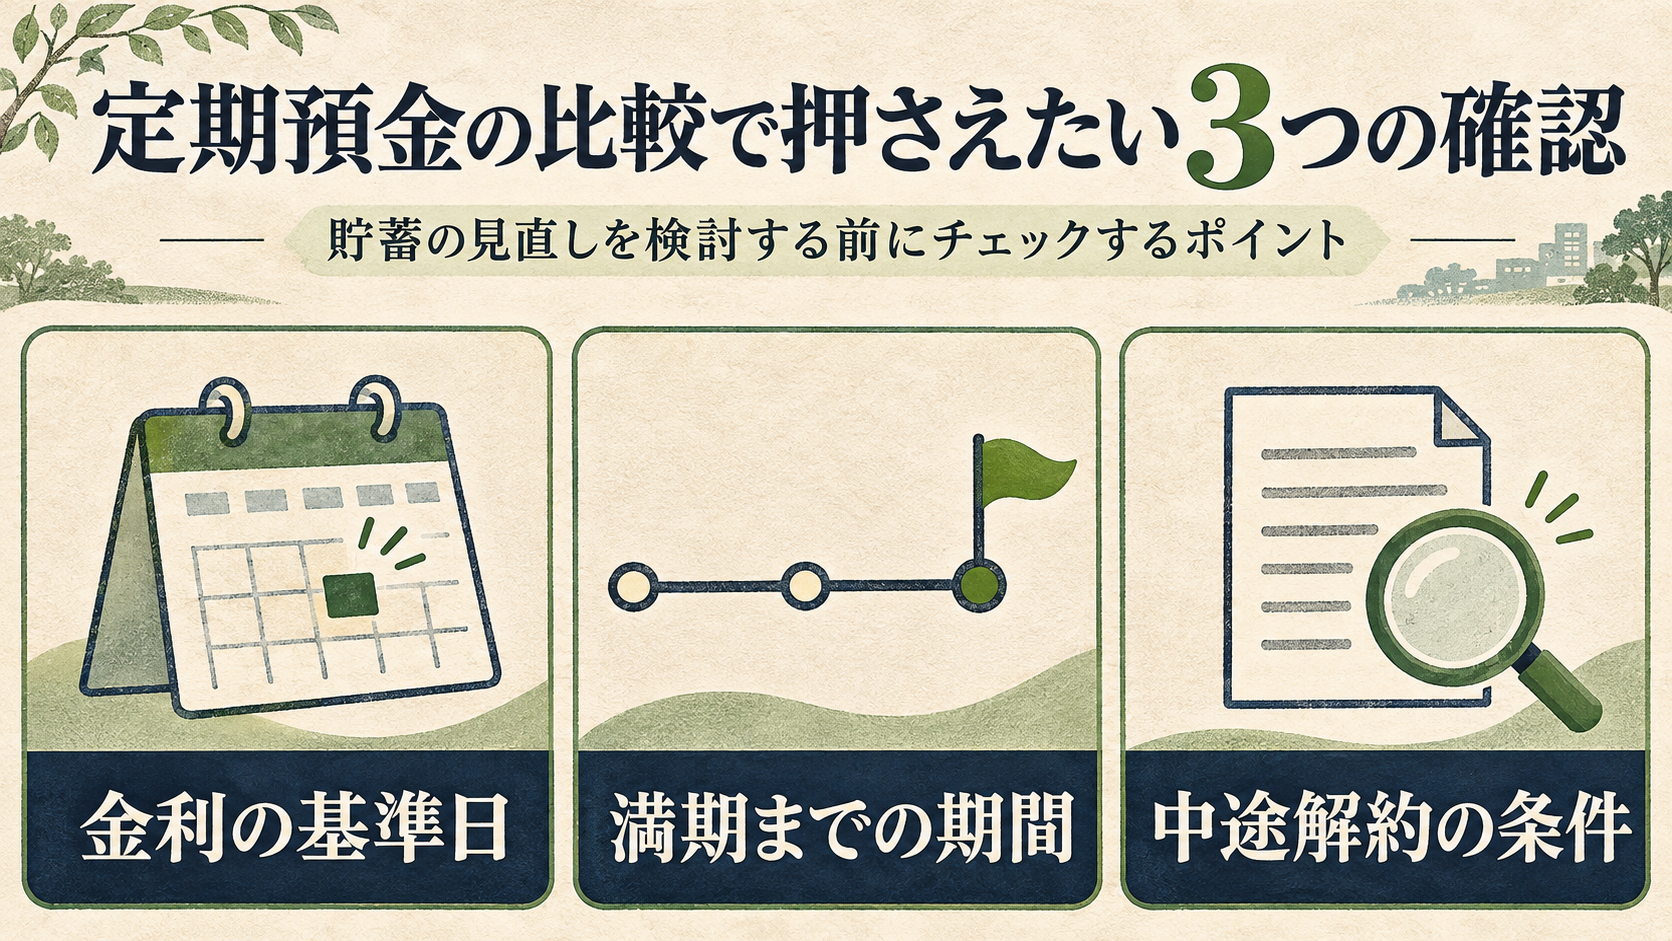
比較数字は何月何日時点なのか
11月6日配信の城南信用金庫とゆうちょ銀行を比べた報道は、ゆうちょの5年ものを年1%として計算し、11月9日の改定前の条件であることも明記しています。記事の公開日が新しくても、計算に使った金利の基準日は別にあります。
また、11月5日配信の愛知商銀との3年ものの比較記事は、ゆうちょの金利を10月23日時点の年0.8%として扱っています。このような比較結果を読むときは、利息の差額だけでなく、注記にある日付と預入期間をセットで確認してください。
ゆうちょ銀行の公式金利一覧は、今回の確認時点では11月2日現在の表を掲載しています。3年ものは年0.800%、5年ものは年1.000%と表示されていますが、11月9日の改定予定も添えられています。これをそのまま「改定後の金利」として扱うことはできません。
比較するなら、預け入れる日の金利を双方でそろえ、そのうえで期間と適用条件を比べます。先に古い金利で計算された利息差を見つけても、同じ差が改定後も続くとは限りません。新金利の確認には、上記の公式一覧とFAQを使えます。
年利だけでなく期間と利子の計算方法をそろえる
ゆうちょ銀行の定期貯金の商品説明では、預入期間が3年未満のものは単利、3年以上のものは半年複利で計算するとされています。1年ものと5年ものでは、お金を預ける期間だけでなく、計算条件も違います。
公式金利一覧には、通常の金利に加えて角括弧内に年平均利回りが載っている箇所があります。これは元金100万円を半年複利で計算した税引前の値です。金利と利回りを取り違えたり、税引前と税引後の利息を混ぜたりすると、見かけの差が大きくなってしまいます。
まず「何年間預けるのか」「途中で使う予定はあるか」をそろえ、同じ条件の数字同士を見比べると整理できます。長い期間の金利が高くても、近く使う予定のお金まで同じ期間で預ける必要はありません。
既存の定期を解約する前に確認すること
新しい利率が高いからといって、今の定期を解約して預け直せば必ず有利になるとはいえません。公式FAQは、定額・定期貯金を預入期間内に払い戻した場合、預入時の適用金利より低い金利を適用すると説明しています。
預け替えを検討する場合は、新しい金利で得られる利息だけでなく、今の契約を途中で終えることによって変わる利息も確認する必要があります。満期が近い場合は、自動継続時の扱いを先に把握しておくと、不要な手続きを避けやすくなります。
- 現在の商品名、預入時の利率、満期日を確認する
- 満期まで続けた場合と今払い戻した場合の条件を確認する
- 自動継続の有無と、継続日に適用される金利を確認する
- 新たに預ける場合の金利と、必要な手続きを公式情報で確認する
11月9日を前に押さえたいのは、通常貯金は同日から新金利、預入済みの定期貯金は原則として元の利率が続くという違いです。自分の貯金の種類を確認し、比較記事の日付を読み直してから、必要な場合だけ窓口などで契約ごとの条件を確かめましょう。